Cómo hacer un plan de pago de deudas sin descuidar los gastos básicos
Haz la lista de todas tus deudas, calcula lo que de verdad cuesta lo básico, descubre cuánto puedes pagar al mes y lleva una propuesta realista a la renegociación. Bola de nieve vs avalancha, qué preguntar y cómo evitar estafas.
Cuando las deudas se salen de control, el error más común es aceptar la primera cuota que ofrece el acreedor, pagarla unos meses y volver a atrasarse porque no alcanzó para el arriendo, el súper o la luz. Un plan de pago solo funciona si la cuota cabe después de lo básico. Estos pasos te ayudan a llegar a la renegociación con números reales, sin necesidad de una planilla de Excel.
1. Haz la lista de todas las deudas
Anota de cada una: acreedor, saldo de hoy, tasa de interés, pago mínimo, día de vencimiento y si está atrasada. Incluye tarjetas de crédito, línea de crédito o sobregiro, préstamos personales, créditos de tiendas, compras a meses, crédito automotriz y cuentas atrasadas.
2. Calcula lo básico con números reales
Suma lo que no puedes dejar de pagar: vivienda, comida, agua, luz y gas, transporte al trabajo, salud y medicinas, escuela. Usa el promedio de lo que realmente salió en los últimos 3 meses, no una estimación. Casi todos subestiman el súper y el transporte.
3. Descubre cuánto sobra de verdad
Ingreso neto del mes − lo básico = lo máximo que puedes pagar entre todas las deudas. Deja un pequeño margen para imprevistos. Si la suma de las cuotas actuales es mayor, no es que administres mal: las cuentas no cierran, y esa diferencia es justo lo que hay que renegociar.
4. Elige el orden: avalancha o bola de nieve
- Avalancha: pagas el mínimo de todas y lo que sobra va a la deuda con la tasa más alta. Es la forma de pagar menos intereses en total.
- Bola de nieve: lo que sobra va a la deuda con el saldo más pequeño. Liquidas la primera antes y su cuota pasa a la siguiente.
Cualquiera de los dos funciona mejor que repartir poco dinero entre todas. Lo importante es mantener el mínimo al día en las demás.
5. Al renegociar
- Pregunta el monto de pago único con descuento y el costo total del plan en cuotas, y compáralos.
- Pide la tasa, las comisiones y el número de cuotas. Una cuota baja a muchos meses puede costar el doble.
- Propón la cuota del paso 3, no la que sugiere el ejecutivo.
- Consolida solo si el nuevo crédito es claramente más barato y no vuelves a usar las tarjetas antiguas.
- Guarda todo por escrito: propuesta, comprobantes y el certificado de deuda pagada.
6. Si ni el mínimo alcanza
En varios países existen procedimientos gratuitos o judiciales para personas que no pueden pagar sin dejar de cubrir lo esencial. Por ejemplo, en Chile la Superintendencia de Insolvencia y Reemprendimiento ofrece un procedimiento de renegociación de deudas para personas, y en Colombia existe la insolvencia de persona natural no comerciante. Los requisitos cambian, así que consúltalos en la fuente oficial de tu país. Esta guía no es asesoría legal.
7. Cuidado con las estafas
- Desconfía de quien cobra por adelantado para "limpiar" tu historial o cerrar un acuerdo.
- Contacta a los acreedores solo por su sitio, app o el teléfono de tu estado de cuenta. No abras enlaces que lleguen por SMS o WhatsApp.
- Antes de pagar un acuerdo, verifica que el beneficiario sea tu acreedor o la empresa de cobranza que él indicó.
Dónde ayuda Dimebook
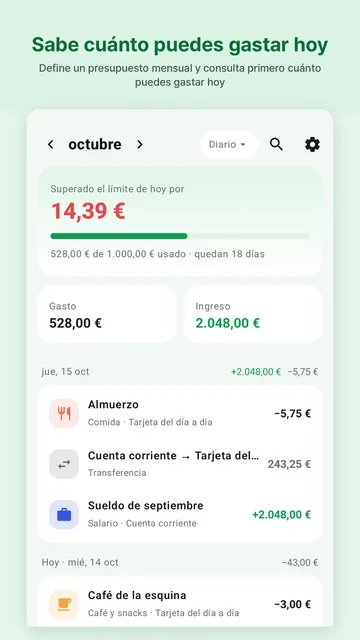
Dimebook es una app de control de gastos sin cuenta que guarda todo solo en tu teléfono. Ayuda con la parte más difícil del paso 2: saber cuánto te cuesta de verdad lo básico. Anotas un gasto en pocos toques (o pegas el texto de la notificación del banco), ves por categoría cuánto se fue en vivienda, súper, transporte y salud, y sabes cuánto puedes gastar al día hasta fin de mes. Las cuentas fijas y cuotas se registran como recurrentes y la pantalla de inicio muestra lo que vence en los próximos 30 días. La app no negocia por ti, no ofrece préstamos ni consulta tu historial de crédito.
Nuevo en Dimebook 1.5: en la pestaña Cuentas, el Plan para salir de deudas hace en el teléfono los pasos de esta guía. Anotas cada deuda con su tasa (mensual o anual) y pago mínimo; la app usa el promedio real de tus gastos básicos y muestra cuánto queda cada mes. Elige primero la tasa más alta o bola de nieve y ve el mes en que quedas libre y el interés total. Si el mínimo no alcanza, arma una propuesta de renegociación con lo que puedes pagar a cada acreedor, lista para compartir como texto.