Como renegociar dívidas sem comprometer as despesas básicas: plano em 7 passos
Liste todas as dívidas, calcule o básico do mês, descubra quanto realmente sobra para parcelas e leve uma proposta que cabe no bolso. Inclui bola de neve x avalanche, superendividamento (Lei 14.181) e como evitar golpes.
Quando as dívidas passam do ponto, o erro mais comum é aceitar a primeira parcela que o credor oferece, pagar alguns meses e voltar a atrasar porque faltou dinheiro para aluguel, mercado ou luz. Uma renegociação só funciona se a parcela couber depois do básico. Este passo a passo serve para chegar à mesa (ou ao app do banco) com números na mão.
1. Liste todas as dívidas
Anote cada uma: credor, quanto falta pagar hoje, juros ao mês, parcela mínima, dia de vencimento e se está atrasada. Não esqueça cartão de crédito (rotativo e parcelado), cheque especial, empréstimo pessoal e consignado, carnês de loja, financiamentos e contas de consumo atrasadas.
- O Registrato, do Banco Central (gratuito, com conta gov.br), mostra os empréstimos e financiamentos que estão no seu nome em bancos e financeiras.
- Para dívidas negativadas, consulte diretamente os birôs de crédito nos sites e apps oficiais.
2. Calcule o básico do mês com números reais
Some o que você não pode deixar de pagar: moradia, alimentação, água, luz e gás, transporte para trabalhar, saúde e remédios, escola. Use a média dos últimos 3 meses do que realmente saiu, não um palpite. Quase todo mundo subestima mercado e transporte.
3. Descubra quanto sobra de verdade
Renda líquida do mês − básico = valor máximo para todas as parcelas juntas. Deixe uma pequena folga para imprevistos. Se a soma das parcelas que você paga hoje é maior que esse valor, você não está desorganizado: a conta simplesmente não fecha, e é exatamente isso que precisa ser renegociado.
4. Escolha a ordem: avalanche ou bola de neve
- Avalanche: paga o mínimo de todas e coloca o que sobrar na dívida de juros mais altos (geralmente rotativo do cartão e cheque especial). É o caminho que paga menos juros no total.
- Bola de neve: coloca o que sobrar na dívida de menor saldo. Você quita a primeira mais rápido e ganha ânimo; depois a parcela liberada "rola" para a próxima.
Qualquer um dos dois funciona melhor do que espalhar pouco dinheiro em todas. O importante é manter o mínimo em dia nas outras.
5. Na hora de renegociar
- Pergunte o valor à vista com desconto e o valor total do parcelamento. Compare os dois.
- Peça o CET (Custo Efetivo Total) e o número de parcelas. Uma parcela baixa em muitos meses pode custar o dobro.
- Proponha a parcela que cabe no passo 3, não a que o atendente sugere.
- Troque dívida cara por mais barata só quando o novo crédito tiver juros claramente menores e você não voltar a usar o limite antigo.
- Guarde tudo por escrito: proposta, boleto, comprovante e termo de quitação.
6. Se nem o mínimo cabe: superendividamento
A Lei 14.181/2021 (Lei do Superendividamento) incluiu no Código de Defesa do Consumidor um caminho para quem não consegue pagar as dívidas de consumo sem faltar o essencial. A pessoa pode pedir a repactuação em uma conciliação com todos os credores ao mesmo tempo, no Procon, na Defensoria Pública ou no Judiciário (centros de conciliação), com um plano de pagamento de até 5 anos que preserve o mínimo existencial. Esse valor foi fixado em R$ 600 por mês pelo Decreto 11.567/2023, e o STF determinou em 2026 que ele seja revisado todo ano, então confira o número atual. Financiamento imobiliário, dívidas com garantia real e crédito rural ficam de fora. Procure o Procon da sua cidade ou a Defensoria para saber os documentos e se o seu caso se encaixa; este texto não substitui orientação jurídica.
Programas do governo como o Desenrola mudam de fase e de prazo com frequência. Verifique as regras e datas do momento no gov.br ou no app do seu banco antes de decidir.
7. Fuja dos golpes de "limpar nome"
- Ninguém precisa cobrar uma taxa antecipada para renegociar. Desconfie de quem pede Pix "para liberar o acordo".
- Entre só pelos canais oficiais: site ou app do credor, gov.br e plataformas oficiais dos birôs de crédito. Não clique em links recebidos por SMS ou WhatsApp.
- Antes de pagar um boleto de acordo, confira se o beneficiário é o credor ou a empresa de cobrança indicada por ele.
Onde o Dimebook ajuda
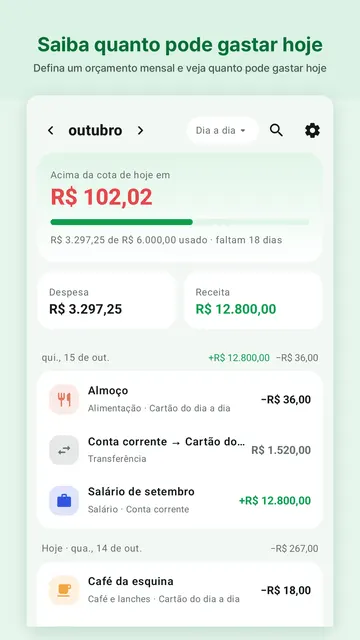
O Dimebook é um app de controle de gastos que funciona sem conta e guarda tudo só no seu celular. Ele ajuda na parte mais difícil do passo 2: saber quanto você realmente gasta com o básico. Você anota um gasto em poucos toques (ou cola o texto da notificação do banco), vê por categoria quanto foi para moradia, mercado, transporte e saúde, e acompanha quanto ainda pode gastar por dia até o fim do mês. As contas fixas e parcelas entram como lançamentos recorrentes, e a tela inicial mostra o que vence nos próximos 30 dias. O app não negocia por você, não oferece empréstimo e não consulta seu CPF.
Novo no Dimebook 1.5: na aba Contas, o Plano para quitar dívidas faz os passos deste guia no celular. Você lista as dívidas com juros (ao mês ou ao ano) e parcela mínima, o app usa a média real das suas despesas básicas e mostra quanto sobra por mês. Escolha maiores juros primeiro ou bola de neve e veja o mês em que fica livre e o total de juros. Se o mínimo não cabe, ele monta uma proposta de renegociação com quanto você pode pagar a cada credor, para compartilhar como texto.